Domain kreditdienstleister.de kaufen?
Wir ziehen mit dem Projekt
kreditdienstleister.de um.
Sind Sie am Kauf der Domain
kreditdienstleister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditdienstleister.de kaufen?
Wann endet die Laufzeit des Vertrags? Was passiert nach Ablauf der Laufzeit?
Die Laufzeit des Vertrags endet am 31. Dezember dieses Jahres. Nach Ablauf der Laufzeit kann der Vertrag entweder verlängert, neu verhandelt oder gekündigt werden, je nach den Bedingungen im Vertrag. **
Wann endet die Laufzeit des Vertrages? Was sind die Konsequenzen nach Ablauf der Laufzeit?
Die Laufzeit des Vertrages endet am 31. Dezember dieses Jahres. Nach Ablauf der Laufzeit müssen beide Parteien entscheiden, ob sie den Vertrag verlängern, neu verhandeln oder kündigen möchten. Wenn keine Einigung erzielt wird, endet die Geschäftsbeziehung und die Verpflichtungen aus dem Vertrag entfallen. **

Ähnliche Suchbegriffe für Ablauf
Top-Angebote
Produkte zum Begriff Ablauf:
-
TECE drainprofile Ablauf 673003 DN 50, Ablauf senkrechtTECE drainprofile Ablauf 673003für TECE drainprofile Duschprofilezum Einbau im Estrichzum senkrechten Anschluss an eine Abwasserleitungwerkseitig befestigte und klickbare Seal System Dichtmanschettezur Ausführung eines DIN 18534 konformen Anschlusses an die Verbundabdichtungmin. Aufbauhöhe 47 mm (Unterkante Ablauf bis Oberkante Estrich)Ablaufleistung >=08/>= 12 l/s (nach EN 1253 bei 10/20 mm Aufstau über Profildeckel)Sperrwasserhöhe 50 mmGeruchsverschluss entnehmbarEstrichverankerung integriertwerkseitig befestigte/klickbare und flexible Dichtmanschetten mit Seal Systempassend vorgefertigter SchallschutzstreifenBauschutzabdeckungverschiebbare/bewegliche Dichtung zur Verbindung mit TECE drainprofile Duschprofil und zum Ausgleich von Bautoleranzen133,92 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
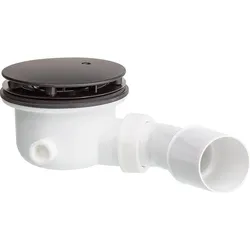
Novaservis Ablauf S288PPCBDer Novaservis-Waschtischauslauf für Waschbecken mit Überlauf ist mit einem mattschwarzen Keramikstopfen, einem Gehäuse aus Polypropylen und einem Standardanschluss mit Gewinde G 5/4" ausgestattet, wobei die Gesamtabmessungen des Produkts 90 mm in der Höhe sowie jeweils 70 mm in der Breite und Tiefe betragen.13,65 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Viega Advantix Cleviva Duschrinnen-Ablauf 797270 DN 50, Ablauf senkrechtViega Advantix Cleviva Duschrinnen-Ablauf 797270für Verbundabdichtung (geflieste Dusche)ohne GeruchsverschlussMontageflanschAbdichtungsmanschette werkseitig vormontiertHöhenausgleichsstückAblaufleistung Anstauhöhe 10 mm 05 l/sAblaufleistung Anstauhöhe 20 mm 06 l/s94,96 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **


Kann man nach Ablauf der 24-monatigen Laufzeit den Vertrag kündigen und das Handy behalten?
Das hängt von den genauen Bedingungen des Vertrags ab. In einigen Fällen ist es möglich, den Vertrag nach Ablauf der Laufzeit zu kündigen und das Handy zu behalten. In anderen Fällen kann es sein, dass das Handy im Rahmen des Vertrags an den Anbieter zurückgegeben werden muss oder dass eine Gebühr für den Verbleib des Handys erhoben wird. Es ist wichtig, die Vertragsbedingungen zu überprüfen oder den Anbieter direkt zu kontaktieren, um Klarheit zu erhalten. **
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
Top-Angebote
Produkte zum Begriff Ablauf:
-
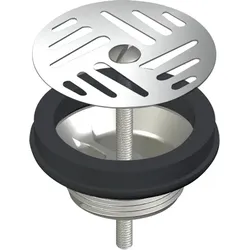
Ablauf-SiebventilZuverlässige Ablauftechnik für langlebige Sanitärlösungen Das Ablauf-Siebventil ist eine funktionale und robuste Lösung für den zuverlässigen Wasserablauf in öffentlichen und gewerblichen Sanitärbereichen. Entwickelt für den täglichen Einsatz unter hoher Beanspruchung, verbindet es durchdachte Technik mit langlebigen Materialien und sorgt für einen sicheren sowie störungsfreien Betrieb. Gefertigt aus widerstandsfähigen, korrosionsbeständigen Materialien, bietet das Ablauf-Siebventil eine hohe Beständigkeit gegenüber Feuchtigkeit, Reinigungsmitteln und mechanischer Belastung. Die integrierte Siebfunktion verhindert effektiv das Eindringen von Schmutzpartikeln und Ablagerungen in das Abflusssystem. Dadurch wird das Risiko von Verstopfungen reduziert und die langfristige Funktionsfähigkeit der angeschlossenen Installation unterstützt. Im täglichen Gebrauch überzeugt das Ventil durch seine zuverlässige Leistung und den geringen Wartungsaufwand. Die Konstruktion ermöglicht eine einfache Reinigung sowie einen schnellen Zugriff bei Bedarf, was insbesondere in stark frequentierten Sanitäranlagen einen klaren Vorteil darstellt. Der kontinuierliche Wasserabfluss sorgt für hygienische Bedingungen und unterstützt einen reibungslosen Betrieb ohne Unterbrechungen. Das Ablauf-Siebventil eignet sich für den Einsatz in öffentlichen Waschräumen, gewerblichen Objekten sowie in Einrichtungen mit hohen Anforderungen an Hygiene und Betriebssicherheit. Die Montage gestaltet sich effizient und praxisnah, wodurch sich das Ventil problemlos in bestehende oder neue Installationen integrieren lässt. In der Kombination aus durchdachter Funktion, robuster Ausführung und einfacher Handhabung stellt das Ablauf-Siebventil eine langlebige und wirtschaftliche Lösung für moderne Sanitärkonzepte dar. Es erfüllt die Anforderungen an Zuverlässigkeit, Hygiene und Alltagstauglichkeit im professionellen Einsatz.29,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
TECE drainprofile Ablauf 673003 DN 50, Ablauf senkrechtTECE drainprofile Ablauf 673003für TECE drainprofile Duschprofilezum Einbau im Estrichzum senkrechten Anschluss an eine Abwasserleitungwerkseitig befestigte und klickbare Seal System Dichtmanschettezur Ausführung eines DIN 18534 konformen Anschlusses an die Verbundabdichtungmin. Aufbauhöhe 47 mm (Unterkante Ablauf bis Oberkante Estrich)Ablaufleistung >=08/>= 12 l/s (nach EN 1253 bei 10/20 mm Aufstau über Profildeckel)Sperrwasserhöhe 50 mmGeruchsverschluss entnehmbarEstrichverankerung integriertwerkseitig befestigte/klickbare und flexible Dichtmanschetten mit Seal Systempassend vorgefertigter SchallschutzstreifenBauschutzabdeckungverschiebbare/bewegliche Dichtung zur Verbindung mit TECE drainprofile Duschprofil und zum Ausgleich von Bautoleranzen133,92 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Novaservis Ablauf S288PPCBDer Novaservis-Waschtischauslauf für Waschbecken mit Überlauf ist mit einem mattschwarzen Keramikstopfen, einem Gehäuse aus Polypropylen und einem Standardanschluss mit Gewinde G 5/4" ausgestattet, wobei die Gesamtabmessungen des Produkts 90 mm in der Höhe sowie jeweils 70 mm in der Breite und Tiefe betragen.13,65 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Laufzeit des Vertrags? Was passiert nach Ablauf der Laufzeit?
Die Laufzeit des Vertrags endet am 31. Dezember dieses Jahres. Nach Ablauf der Laufzeit kann der Vertrag entweder verlängert, neu verhandelt oder gekündigt werden, je nach den Bedingungen im Vertrag. **
-
Wann endet die Laufzeit des Vertrages? Was sind die Konsequenzen nach Ablauf der Laufzeit?
Die Laufzeit des Vertrages endet am 31. Dezember dieses Jahres. Nach Ablauf der Laufzeit müssen beide Parteien entscheiden, ob sie den Vertrag verlängern, neu verhandeln oder kündigen möchten. Wenn keine Einigung erzielt wird, endet die Geschäftsbeziehung und die Verpflichtungen aus dem Vertrag entfallen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Ablauf
-
Viega Advantix Cleviva Duschrinnen-Ablauf 797270 DN 50, Ablauf senkrechtViega Advantix Cleviva Duschrinnen-Ablauf 797270für Verbundabdichtung (geflieste Dusche)ohne GeruchsverschlussMontageflanschAbdichtungsmanschette werkseitig vormontiertHöhenausgleichsstückAblaufleistung Anstauhöhe 10 mm 05 l/sAblaufleistung Anstauhöhe 20 mm 06 l/s94,96 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Kann man nach Ablauf der 24-monatigen Laufzeit den Vertrag kündigen und das Handy behalten?
Das hängt von den genauen Bedingungen des Vertrags ab. In einigen Fällen ist es möglich, den Vertrag nach Ablauf der Laufzeit zu kündigen und das Handy zu behalten. In anderen Fällen kann es sein, dass das Handy im Rahmen des Vertrags an den Anbieter zurückgegeben werden muss oder dass eine Gebühr für den Verbleib des Handys erhoben wird. Es ist wichtig, die Vertragsbedingungen zu überprüfen oder den Anbieter direkt zu kontaktieren, um Klarheit zu erhalten. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.